

Clientes da Autocred em três estados contam por que escolheram a carta de crédito para comprar veículos
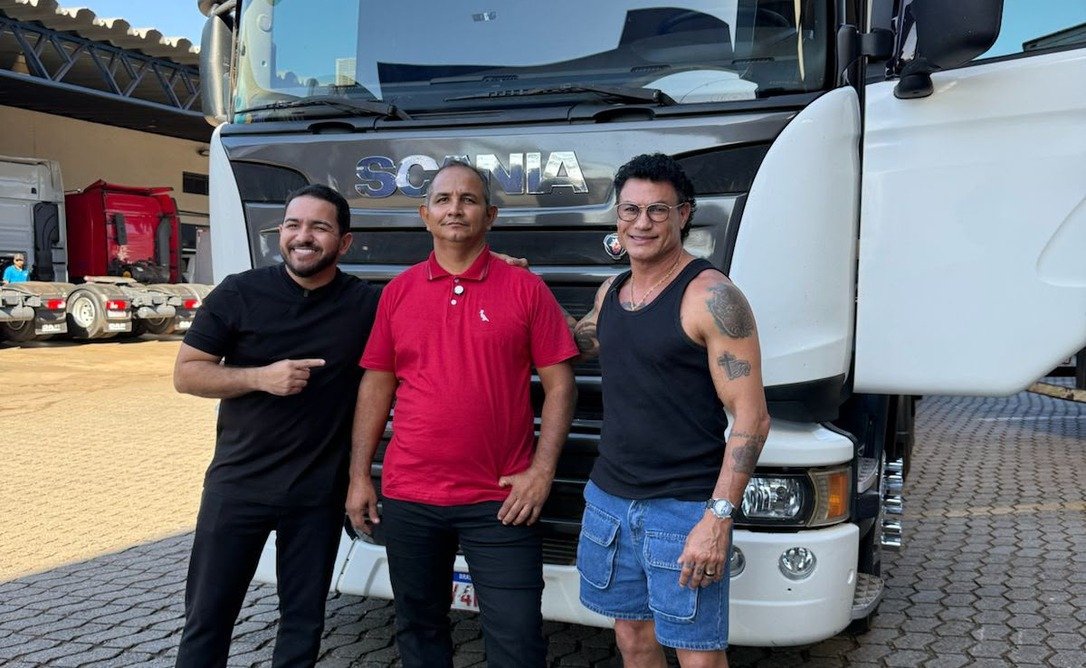
Quando encontrou um caminhão no Mato Grosso, em janeiro, Bruno falou como se a decisão já estivesse tomada: “Esse caminhão vai ser meu”. Naquele momento, era um desejo. Em agosto, o veículo já estava em Imperatriz, no Maranhão.
A entrega foi preparada como uma ação de Dia dos Pais. Diante do homem que o ensinou a trabalhar na estrada, Bruno apontou para o veículo e disse: “Aqui é o nosso caminhão, pai”.
Foi com o pai que ele aprendeu a profissão. Agora, com um caminhão próprio, consegue continuar uma história que começou antes dele.
“Tenho o privilégio de ter sido ensinado pelo meu próprio pai. A profissão que Deus deu como dom para ele, ele multiplicou e passou para mim. Eu amo a minha profissão”, contou.

Nesse caso, o caminhão não é apenas uma aquisição. É a ferramenta de trabalho de Bruno e um passo importante para quem sempre quis ter o próprio veículo. Ele reconhece que não esperava ver o plano sair do papel tão rápido. Da primeira vez que viu o caminhão até a entrega, passaram-se cerca de sete meses.
O caso foi acompanhado pela Autocred e aparece em um momento de crescimento dos consórcios no país. Em julho de 2026, o setor chegou a 13,41 milhões de participantes ativos, o maior número já registrado. Entre janeiro e julho, foram comercializadas 3,31 milhões de cotas, 14,9% a mais do que no mesmo período de 2025. Pouco mais de 1 milhão de consorciados foram contemplados nesses sete meses.
Os veículos leves concentram a maior parte desse público, com 5,54 milhões de participantes ativos. Já no segmento de veículos pesados, do qual fazem parte os caminhões, os créditos disponibilizados somaram R$ 13,64 bilhões até julho, segundo a “Associação Brasileira de Administradoras de Consórcios” (https://blog.abac.org.br/drops-de-mercado/sistema-de-consorcios-em-julho-2026-dados-economicos).

Fundada por Lucas Pontes, a Autocred trabalha com cartas de crédito para veículos e informa já ter atendido mais de 10 mil clientes. As histórias reunidas pela empresa mostram que nem todos chegam com o mesmo objetivo. Há quem dependa do veículo para trabalhar, quem carregue esse desejo há anos e quem esteja apenas tentando encontrar uma parcela possível dentro do orçamento.
Lucimar encontrou a empresa pelo Facebook
Foi pelas redes sociais que Lucimar, de Campo Grande, Mato Grosso do Sul, conheceu a Autocred. Ela não tinha dinheiro para comprar um carro à vista e já sabia que dificilmente conseguiria fazer isso sem algum tipo de planejamento.
“Eu tinha um sonho desde criança. Na minha família, a gente não tinha essa possibilidade, mas eu sonhava”, relatou.
Lucimar começou o contrato pagando R$ 770 por mês. Depois da contemplação, segundo ela, a parcela passou para R$ 664. Com a carta de crédito, comprou um Volkswagen Voyage.
O caminho percorrido por ela não é incomum. Uma pesquisa encomendada pela ABAC à Okiar Intelligence ouviu 3.290 consumidores e mostrou que 24% chegaram ao consórcio pelas redes sociais. Outros 30% contrataram depois da indicação de um amigo.
O levantamento também revelou o que mais preocupa quem entra em um grupo. Para 34% dos entrevistados, a principal expectativa é ser contemplado. Outros 24% gostariam de saber com mais precisão quando isso acontecerá. É justamente aí que a informação precisa ser clara: a contemplação depende de sorteio ou lance e não há uma data que possa ser prometida ao cliente. “Os resultados da pesquisa foram divulgados pela ABAC” (https://blog.abac.org.br/pesquisas-da-abac/contratacao-de-consorcio-o-que-influencia-a-decisao-do-consumidor).
Uma diferença de quase R$ 1 mil na parcela
A professora Maricelma, de Cuiabá, Mato Grosso, chegou à Autocred depois de fazer as contas. Ela queria comprar um Hyundai HB20, mas a simulação de financiamento apresentou uma parcela acima do que conseguiria assumir.
“Ficou em torno de R$ 1.900 e alguma coisa. Infelizmente, para mim não daria”, contou.
No contrato escolhido por ela, a parcela ficou em R$ 900. A diferença foi decisiva, mas vale um cuidado: isso não significa que todo consórcio custe a metade de um financiamento. O resultado muda conforme o valor do veículo, a entrada, o prazo, as taxas e as condições oferecidas em cada operação.
O valor da parcela também não conta toda a história. No consórcio, pessoas com um objetivo semelhante formam um grupo e contribuem mensalmente para um fundo comum. A carta de crédito é liberada após a contemplação, que ocorre por sorteio ou lance, e o pagamento continua até o fim do contrato.
Não há os mesmos juros cobrados em um financiamento, mas existem outros custos. Taxa de administração, fundo de reserva, seguro e reajustes podem fazer parte do plano. Tudo isso precisa estar explicado no contrato. Para quem necessita do veículo imediatamente, esperar pela contemplação pode não ser uma opção.
As experiências de Bruno, Lucimar e Maricelma não formam uma receita pronta. Cada um tinha um orçamento, uma urgência e um motivo diferente para comprar. Nos três casos, porém, o veículo deixou de ser apenas uma vontade distante e entrou em um planejamento possível para aquele momento.
Bruno resume a própria história de maneira mais simples. “Eu disse que esse caminhão seria meu. Agora ele está aí. Hoje estou com o meu próprio caminhão. A palavra é gratidão.”
(Crédito: Divulgação)